


Skrill – Bezahlen & Überweisen
4,52.16K Bewertungen
App-Details
- Version
- 3.191.0-2026081013
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 10.000.000+
- Entwickler
- Paysafe Holdings UK Limited
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
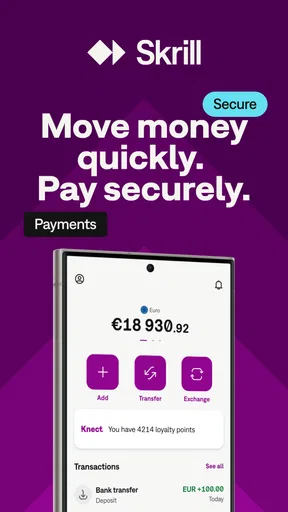
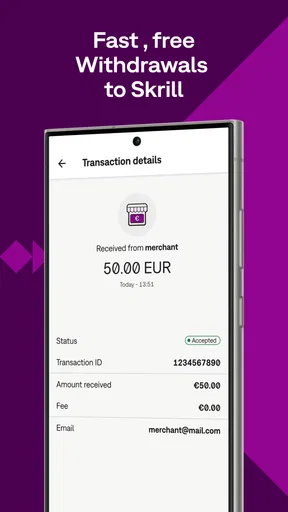
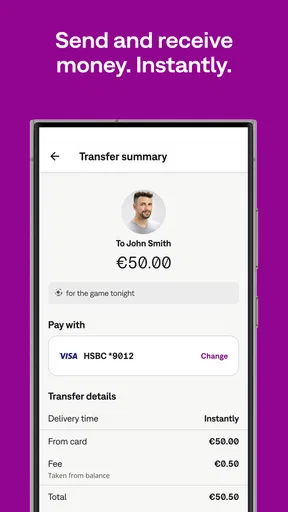
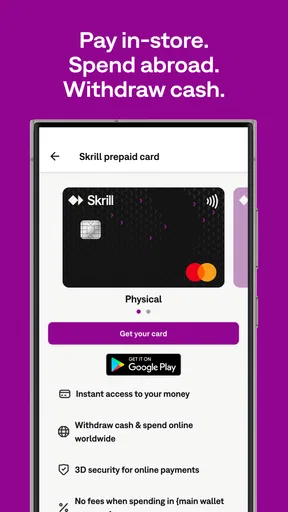
 Analyse von AppCompare
Wer online bezahlt oder Geld über Ländergrenzen hinweg verschickt, sucht meistens keine spektakuläre App, sondern eine Lösung, die im richtigen Moment funktioniert und danach nicht ständig Aufmerksamkeit verlangt. Genau dort setzt Skrill – Bezahlen & Überweisen an. Ich habe die Finanz-App als digitales Portemonnaie für Zahlungen und Überweisungen betrachtet und dabei besonders darauf geachtet, ob sie nach dem ersten Ausprobieren dauerhaft nützlich bleibt.
Mein erster Eindruck fällt positiv aus: Skrill bündelt Geld senden und Online-Zahlungen in einer Oberfläche, statt für jeden Zweck zu einem anderen Dienst wechseln zu müssen. Die App ist kostenlos erhältlich, richtet sich laut Altersfreigabe an Nutzer ab null Jahren und läuft auf Android ab Version 8.0. Entwickelt wird sie von Paysafe Holdings UK Limited. Das klingt zunächst unspektakulär, ist im Alltag aber ein echter Vorteil: Eine Finanz-App muss nicht unterhalten, sondern verlässlich in bestehende Gewohnheiten passen.
Mit einer durchschnittlichen Bewertung von 4,5 bei rund 238.000 Bewertungen und mehr als zehn Millionen Installationen gehört Skrill zu den etablierten Angeboten seiner Art. Diese Reichweite ist für mich kein Beweis, dass jede Transaktion reibungslos läuft, aber sie zeigt, dass die App über eine kleine Testgruppe hinaus genutzt wird. Die aktuelle Version 3.191.0-2026081013 wirkt wie ein Produkt, das laufend gepflegt wird, statt nach dem ersten Start sich selbst überlassen zu bleiben.
Vom schnellen ersten Nutzen zur dauerhaften Finanzroutine
Ich beginne mit dem Moment, in dem Skrill erstmals einen konkreten Zweck erfüllt: Eine Zahlung oder Überweisung lässt sich in den eigenen Alltag einordnen, statt nur als weiteres Symbol auf dem Smartphone zu bleiben. Danach wird entscheidend, ob die App auch bei wiederkehrenden Aufgaben übersichtlich und bewusst nutzbar bleibt. Ein klarer Anlass ist für mich der beste Ausgangspunkt, um diese längerfristige Routine zu beurteilen.
Warum die erste Woche überzeugend sein kann
In der ersten Woche spielt Skrill seine Stärke vor allem dann aus, wenn ich ein klares Ziel habe. Ich möchte beispielsweise einen Online-Einkauf bezahlen, Geld an eine Person im Ausland schicken oder eine zusätzliche digitale Zahlungsoption bereithalten. Statt mich durch mehrere Webseiten zu arbeiten, kann ich die App als zentrale Anlaufstelle verwenden. Das reduziert nicht unbedingt jeden einzelnen Schritt, macht den Ablauf aber übersichtlicher.
Besonders praktisch finde ich den Gedanken, Zahlungen und Überweisungen nicht getrennt betrachten zu müssen. Bei klassischen Bank-Apps liegt der Schwerpunkt meist auf dem eigenen Konto, auf Überweisungen und Kontobewegungen. Skrill fühlt sich stärker auf digitale Zahlungen ausgerichtet an. Das ist ein Unterschied, den man bereits beim ersten Einsatz merkt: Die App passt eher zu Situationen, in denen Geld online bewegt oder beim Bezahlen im Internet verwendet werden soll.
Ein realistisches Beispiel: Ich kaufe am Abend etwas bei einem ausländischen Anbieter und möchte nicht jedes Mal die Daten meiner Hauptbankverbindung eingeben. Gleichzeitig muss ich einer befreundeten Person Geld schicken, die gerade in einem anderen Land unterwegs ist. In so einer Woche kann Skrill mehrere kleine Aufgaben unter einem Dach abdecken. Der Nutzen entsteht nicht durch eine einzelne außergewöhnliche Funktion, sondern durch die Kombination der beiden Kernaufgaben.
Lesenswert vor deiner Entscheidung

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Mein wichtigster Tipp für den Start lautet deshalb: Ich würde die App nicht installieren, nur weil sie gerade interessant klingt, sondern zuerst den eigenen Zahlungsalltag prüfen. Wer regelmäßig online einkauft oder internationale Geldbewegungen hat, erkennt den Vorteil schnell. Wer ausschließlich gelegentlich eine normale Inlandsüberweisung macht, wird dagegen wahrscheinlich keinen großen Unterschied zur bereits vorhandenen Banking-App spüren.
Was nach dem ersten Ausprobieren übrig bleibt
Nach dem Neuigkeitswert bleibt Skrill dann auf dem Smartphone, wenn es eine wiederkehrende Aufgabe zuverlässig abnimmt. Bei mir wäre das nicht das tägliche Öffnen der App, sondern die Verfügbarkeit in bestimmten Situationen: beim Bezahlen in einem Online-Shop, beim Versenden eines Betrags an eine Person im Ausland oder als getrennte Zahlungsreserve für digitale Ausgaben.
Diese Art von Nutzen ist angenehm unaufdringlich. Ich muss keine neue komplexe Finanzstrategie lernen und auch keine App ständig beobachten. Skrill ist eher ein Werkzeug, das ich dann öffne, wenn eine Zahlung ansteht. Genau das spricht für eine langfristige Nutzung: Die App verlangt keine künstliche Routine, sondern kann sich in eine bereits bestehende einfügen.
Gleichzeitig sollte man den Begriff „weltweit“ nicht gedankenlos mit „immer besser als die Hausbank“ gleichsetzen. Bei internationalen Zahlungen zählen für mich immer das Zielland, die konkrete Währung, die verfügbare Zahlungsart und die Bedingungen der jeweiligen Transaktion. Die App kann den Vorgang vereinfachen, aber sie macht finanzielle Entscheidungen nicht automatisch kostenlos oder optimal. Vor dem Absenden würde ich deshalb Empfänger, Betrag und mögliche Kosten sorgfältig prüfen.
Der Vergleich mit Banking-Apps und anderen Zahlungsdiensten
Im Vergleich zu einer gewöhnlichen Bank-App liegt Skrill für mich näher am digitalen Zahlungsdienst als am vollständigen Girokonto. Eine Banking-App ist meist die bessere Wahl, wenn ich meine regelmäßigen Kontobewegungen verwalten, Daueraufträge prüfen oder meine gesamte finanzielle Situation an einem Ort überblicken möchte. Skrill ist interessanter, wenn der konkrete Anlass online bezahlen oder Geld überweisen heißt.
Gegenüber anderen digitalen Wallets hängt die bessere Wahl stark vom eigenen Umfeld ab. Wenn meine Kontakte und bevorzugten Händler bereits einen bestimmten Dienst verwenden, kann dieser wegen der direkten Vernetzung bequemer sein. Skrill gewinnt dagegen dort, wo ich eine eigenständige Lösung für Online-Zahlungen und internationale Überweisungen suche. Ich würde die App daher nicht als Ersatz für jede Finanz-App empfehlen, sondern als Ergänzung mit einem klaren Schwerpunkt.
Ein nicht offensichtlicher Vorteil dieser Ergänzung ist die gedankliche Trennung von Alltagsbanking und bestimmten Online-Ausgaben. Das kann helfen, den Überblick zu behalten, sofern ich die App bewusst nutze und nicht mehrere Guthaben unkontrolliert nebeneinander liegen lasse. Wer gerne alle Finanzen in einer einzigen Bankoberfläche sieht, empfindet dieselbe Trennung allerdings eher als zusätzlichen Aufwand.
Wie viel Pflege die App im Alltag verlangt
Der laufende Pflegeaufwand ist überschaubar, aber nicht gleich null. Eine Finanz-App sollte regelmäßig geöffnet werden, wenn ich Zahlungen nachvollziehen, den verfügbaren Betrag prüfen oder eine bevorstehende Überweisung kontrollieren möchte. Diese kurze Kontrolle ist wichtiger als bei einer gewöhnlichen Shopping-App, weil ein falscher Empfänger oder ein übersehener Betrag bei Geldbewegungen unangenehme Folgen haben kann.
Ich würde mir deshalb eine kleine Gewohnheit angewöhnen: Vor jeder Überweisung prüfe ich Empfänger, Währung und Betrag; nach der Zahlung kontrolliere ich den Status und bewahre die Transaktionsübersicht auf. Das dauert nicht lange und verhindert, dass Skrill zu einer vergessenen Zwischenstation wird. Gerade bei internationalen Zahlungen ist diese Sorgfalt sinnvoll, weil eine Korrektur nicht immer so einfach ist wie das Zurücknehmen einer Nachricht.
Die App selbst muss außerdem aktuell gehalten werden. Die genannte aktuelle Version zeigt, dass Skrill technisch weiterentwickelt wird. Für mich ist das ein Pluspunkt, aber Updates bringen auch die übliche kleine Reibung mit sich: Oberflächen können sich verändern, Menüpunkte anders angeordnet sein oder ein vertrauter Ablauf wirkt plötzlich ungewohnt. Wer eine Finanz-App nur selten benutzt, kann beim nächsten Einsatz kurz suchen müssen.
Ein weiterer praktischer Tipp: Ich würde die App nicht erst in einem zeitkritischen Moment einrichten, wenn eine Zahlung sofort raus muss. Besser ist es, den Zugang in Ruhe vorzubereiten, die eigenen Daten sorgfältig zu kontrollieren und sich mit der Oberfläche vertraut zu machen. So wird aus der ersten Nutzung keine hektische Fehlersuche. Gerade bei Geld-Apps ist Vorbereitung wertvoller als Geschwindigkeit.
Wo langfristig Ermüdung entstehen kann
Die größte mögliche Ermüdung entsteht für mich durch die zusätzliche Ebene zwischen mir, meiner Bank und dem Zahlungsempfänger. Skrill kann Abläufe bündeln, aber es bleibt ein weiterer Finanzdienst, dessen Kontostand und Transaktionen ich im Blick behalten muss. Wer bereits mehrere Wallets, Bank-Apps und Bezahldienste verwendet, sollte ehrlich prüfen, ob noch eine weitere Oberfläche wirklich Ordnung schafft.
Auch die Erwartung an sofortige Einfachheit kann enttäuscht werden. Eine internationale Zahlung ist nicht nur ein Klickvorgang, sondern eine finanzielle Entscheidung mit mehreren Prüfpunkten. Wenn ich jedes Mal erst nachsehen muss, welche Bedingungen für eine konkrete Transaktion gelten, verliert die App einen Teil ihres Komforts. Das ist kein spezielles Versagen von Skrill, sondern eine Grenze digitaler Zahlungsdienste: Die Oberfläche kann den Weg verkürzen, aber nicht jede Rahmenbedingung ausblenden.
Für manche Nutzer ist außerdem die Trennung vom klassischen Bankkonto eher lästig. Wer sein Geld grundsätzlich direkt über die vertraute Bank-App verwalten möchte, empfindet ein zusätzliches Wallet möglicherweise als Umweg. In diesem Fall wäre eine gute Banking-App die bessere langfristige Wahl, selbst wenn Skrill bei einzelnen Online-Zahlungen flexibler wirkt.
Ich sehe auch einen Gewohnheitskonflikt: Wenn Skrill nur einmal installiert und danach nie kontrolliert wird, entsteht kein dauerhafter Wert. Die App funktioniert am besten als bewusst eingesetztes Werkzeug, nicht als digitale Schublade für gelegentliche Experimente. Das ist ein wichtiger Unterschied zu Apps, die schon durch tägliches Öffnen ihren Nutzen entfalten. Hier entscheidet die Häufigkeit passender Anlässe.
Für wen sich die Nutzung besonders lohnt
Skrill passt meiner Einschätzung nach gut zu Menschen, die häufig online bezahlen und gelegentlich Geld über Ländergrenzen hinweg verschicken. Auch wer digitale Zahlungen bewusst von der Hauptbankverbindung trennen möchte, kann einen praktischen Grund für die App haben. Für diese Nutzer ist der wiederkehrende Nutzen klar genug, um die zusätzliche Finanzoberfläche zu rechtfertigen.
Ein weiterer passender Nutzer ist jemand, der nicht bei jeder Online-Zahlung dieselbe Methode verwenden möchte. Skrill kann als zusätzliche Option dienen, wenn ein Händler oder eine persönliche Zahlungssituation eine Wallet-Lösung nahelegt. Der Vorteil liegt dann weniger in einer einzelnen spektakulären Funktion als in der Bereitschaft, bei Bedarf eine etablierte Alternative zur Bank-App zur Hand zu haben.
Weniger geeignet ist Skrill für Personen, die ausschließlich Bargeld verwenden, selten online einkaufen und nur einfache Überweisungen innerhalb des eigenen Landes benötigen. Auch wer seine komplette Finanzverwaltung unbedingt in der App seiner Hausbank erledigen will, dürfte den Mehrwert begrenzt finden. In diesen Fällen kann die zusätzliche Anmeldung, Kontrolle und Pflege mehr Arbeit schaffen als Nutzen.
Für Familien und gemeinsam genutzte Geräte würde ich besonders sorgfältig mit dem Zugang umgehen. Finanz-Apps gehören nicht zu den Anwendungen, die man beiläufig offen liegen lässt. Ich würde mein Smartphone geschützt halten, die App nicht unnötig weitergeben und vor jeder Zahlung den Empfänger selbst kontrollieren. Diese Vorsicht ist kein Grund gegen Skrill, aber eine Voraussetzung für den vernünftigen Einsatz jedes digitalen Zahlungsdienstes.
Mein langfristiger Blick auf Bedienung und Vertrauen
Was mir an Skrill grundsätzlich gefällt, ist die klare Rolle: Geld weltweit verschicken und online bezahlen, ohne sich als vollständige Bankzentrale auszugeben. Diese Fokussierung erleichtert die Entscheidung, wann ich die App verwenden möchte. Ich öffne sie nicht, um meine gesamte finanzielle Zukunft zu planen, sondern für konkrete digitale Zahlungsaufgaben.
Das Vertrauen entsteht für mich weniger durch die bloße Zahl der Installationen als durch die Möglichkeit, Transaktionen bewusst zu prüfen und die App nicht blind zu bedienen. Eine hohe Reichweite und eine durchschnittliche Bewertung von 4,5 sind beruhigende Signale, ersetzen aber keine eigene Kontrolle. Bei Finanzprodukten zählt am Ende, ob ich die einzelnen Schritte verstehe und meine Zahlungen nachvollziehen kann.
Die Altersfreigabe ab null Jahren beschreibt die Einstufung der App, ist aber nicht mit einer Empfehlung gleichzusetzen, Kindern eigenständig Geldbewegungen zu überlassen. Bei einem Zahlungsdienst sollte die tatsächliche Nutzung immer zur Verantwortung und zum Verständnis der jeweiligen Person passen. Für mich gehört eine erwachsene Kontrolle dazu, wenn Minderjährige mit digitalen Zahlungen in Berührung kommen.
Die kostenlose Verfügbarkeit senkt die Einstiegshürde, sollte aber nicht dazu führen, dass ich jede Transaktion unüberlegt starte. „Kostenlos“ bezieht sich auf den Zugang zur App; bei konkreten Finanzvorgängen können Bedingungen eine Rolle spielen. Deshalb würde ich vor dem Bestätigen stets die angezeigten Angaben lesen, statt mich allein auf den kostenlosen Download zu verlassen.
Mein Urteil nach dem Ende des Neuigkeitswerts
Nach der ersten Woche wirkt Skrill für mich nicht wie eine App, die dauerhaft durch neue Reize fesseln muss. Ihre Stärke liegt gerade darin, bei passenden Anlässen schnell verfügbar zu sein. Das ist ein gutes Zeichen für langfristigen Wert: Ich muss keine künstliche tägliche Nutzung erzwingen, sondern kann die App in eine überschaubare Zahlungsroutine einbauen.
Ob sie diesen Platz verdient, hängt aber stark vom eigenen Bedarf ab. Wer regelmäßig online bezahlt oder internationale Überweisungen benötigt, bekommt eine nachvollziehbare Ergänzung zur klassischen Bank-App. Wer nur selten digitale Zahlungen nutzt, sollte sich fragen, ob ein weiteres Wallet die persönliche Finanzorganisation wirklich verbessert. In meinem Alltag wäre Skrill dann sinnvoll, wenn ich die getrennte Zahlungsumgebung bewusst nutze und ihre Transaktionen regelmäßig kontrolliere.
Mein Fazit: Skrill verdient einen festen Platz, wenn Online-Zahlungen und internationale Geldbewegungen zu meinem normalen Alltag gehören. Die App ist kostenlos, etabliert und auf einen konkreten Zweck konzentriert. Ihre Schwächen liegen weniger in fehlendem Glanz als in der zusätzlichen Verwaltungsebene und der Notwendigkeit, jede Finanztransaktion aufmerksam zu prüfen.
Ich würde sie einem Freund empfehlen, der genau diese beiden Aufgaben sucht und eine Alternative zur reinen Banking-App ausprobieren möchte. Für einfache Standardüberweisungen im eigenen Land würde ich dagegen zuerst die Hausbank verwenden. Skrill ist für mich kein universeller Ersatz für alle Finanzwerkzeuge, sondern ein dauerhaft nützliches Spezialwerkzeug: Dann, wenn seine digitale und internationale Ausrichtung tatsächlich gebraucht wird.
Vorteile
- Schnelle Überweisungen zwischen Skrill-Konten
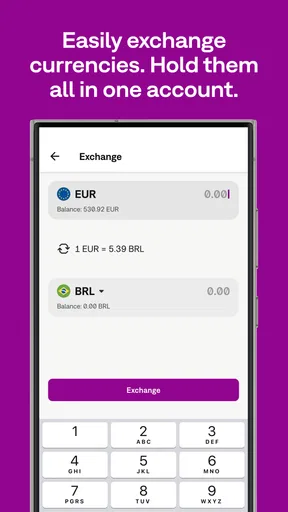
- Unterstützt viele gängige Währungen
- Virtuelle Prepaid-Karte für Onlinezahlungen verfügbar
- Einfaches Aufladen per Banküberweisung oder Karte
- Transaktionsübersicht direkt in der App
Nachteile
- Gebühren können je nach Zahlungsart deutlich variieren
- Nicht alle Händler akzeptieren Skrill als Zahlungsmethode
- Verifizierung kann bei bestimmten Funktionen erforderlich sein
- Inaktivitätsgebühren können bei längerer Nichtnutzung anfallen
- Kundenservice ist nicht immer sofort erreichbar
Häufig gestellte Fragen zu Skrill – Bezahlen & Überweisen
Was ist Skrill – Bezahlen & Überweisen und wofür kann ich die App nutzen?
Skrill ist eine digitale Geldbörse, mit der sich Geld online verwalten, senden und empfangen lässt. Nach der Registrierung können Nutzer je nach Land Geld einzahlen, Zahlungen bei teilnehmenden Händlern durchführen, Überweisungen an andere Skrill-Konten senden und teilweise internationale Geldtransfers nutzen. Der genaue Funktionsumfang hängt vom Wohnsitz, der Kontoverifizierung und den geltenden gesetzlichen Bestimmungen ab.
Ist die Nutzung von Skrill kostenlos oder fallen Gebühren an?
Die Skrill-App kann grundsätzlich kostenlos heruntergeladen werden, dennoch können bei bestimmten Vorgängen Gebühren entstehen. Dazu gehören beispielsweise Einzahlungen mit ausgewählten Zahlungsmethoden, Währungsumrechnungen, internationale Transfers, Auszahlungen oder eine mögliche Inaktivitätsgebühr. Die konkreten Kosten unterscheiden sich je nach Land und Transaktion. Vor der Bestätigung zeigt Skrill normalerweise die anfallenden Gebühren und den Wechselkurs an.
Wie sicher ist Skrill und welche Verifizierung wird benötigt?
Skrill verwendet verschiedene Sicherheitsmaßnahmen, darunter Anmeldeschutz, Verschlüsselung und je nach Einstellung zusätzliche Bestätigungsschritte. Für bestimmte Funktionen oder höhere Transaktionslimits kann eine Identitätsprüfung erforderlich sein. Dabei werden üblicherweise persönliche Daten und ein gültiges Ausweisdokument verlangt. Nutzer sollten ausschließlich die offizielle App verwenden, keine Zugangsdaten weitergeben und verdächtige Nachrichten oder Zahlungsaufforderungen sorgfältig prüfen.
Kann ich mit Skrill Geld auf mein Bankkonto überweisen oder empfangen?
Ja, Skrill bietet in vielen Regionen Möglichkeiten, Geld auf ein verknüpftes Bankkonto auszuzahlen oder von anderen Personen zu empfangen. Verfügbarkeit, Bearbeitungsdauer, Mindestbeträge und Gebühren hängen jedoch vom Land, der gewählten Methode und dem Verifizierungsstatus ab. Vor einer Auszahlung sollten Nutzer die Empfängerdaten genau kontrollieren, da falsch eingegebene Bankinformationen zu Verzögerungen oder zusätzlichen Kosten führen können.
Was sollte ich vor dem Download und der Kontoeröffnung beachten?
Vor dem Download sollten Interessierte prüfen, ob Skrill im eigenen Land vollständig verfügbar ist und welche Zahlungs- sowie Auszahlungsoptionen unterstützt werden. Für die Kontoeröffnung werden korrekte persönliche Angaben benötigt; außerdem kann später eine Verifizierung verlangt werden. Wichtig sind auch die Gebührenübersicht, Nutzungsbedingungen und Datenschutzinformationen. Wer Skrill nur gelegentlich verwendet, sollte mögliche Inaktivitätsgebühren und Transaktionslimits berücksichtigen.


